Señal de ajuste
La segunda semana de noviembre reafirmó la presión de la industria por moderar los precios del ganado gordo.
Incide por un lado que parte de la demanda está concentrada en la faena de animales de corral. A su vez se vio algo más de oferta con zonas con menos base forrajera ante la ausencia de lluvias.
Los novillos se negocian en el eje de los US$ 6 por kilo, pero ya es más difícil lograr precios más altos. Lo mismo sucede en las vacas donde persiste un mercado con menos demanda y entradas más largas.
En las vaquillonas el piso lo marca la exportación con precios sobre US$ 5,70 por kilo con el abasto que puede estirarse hasta cerca de US$ 6 por kilo por lotes especiales y pesados.
El efecto del gordo sobre el negocio corto
La reposición operó estable en algunas categorías con los negocios más cortos sintiendo la presión a la baja ejercida por la industria en el ganado gordo.
Esto se nota en los valores que se pasan en los corrales que ya se anticipan a los encierros de verano.
Los valores por los novillos cuota están entre US$ 3,45 y US$ 3,50 por kilo con valores 10 centavos más abajo por las vaquillonas. Desde los corrales se espera por menores valores en el último tramo del año.
Los terneros pesados – de más de 180 kilos- se negocian en el eje de US$ 4 por kilo y entre US$ 3,90 y US$ 4 por kilo para las terneras. Las vacas de invernada operan en torno a los US$ 2,70 por kilo.
La incidencia del corral 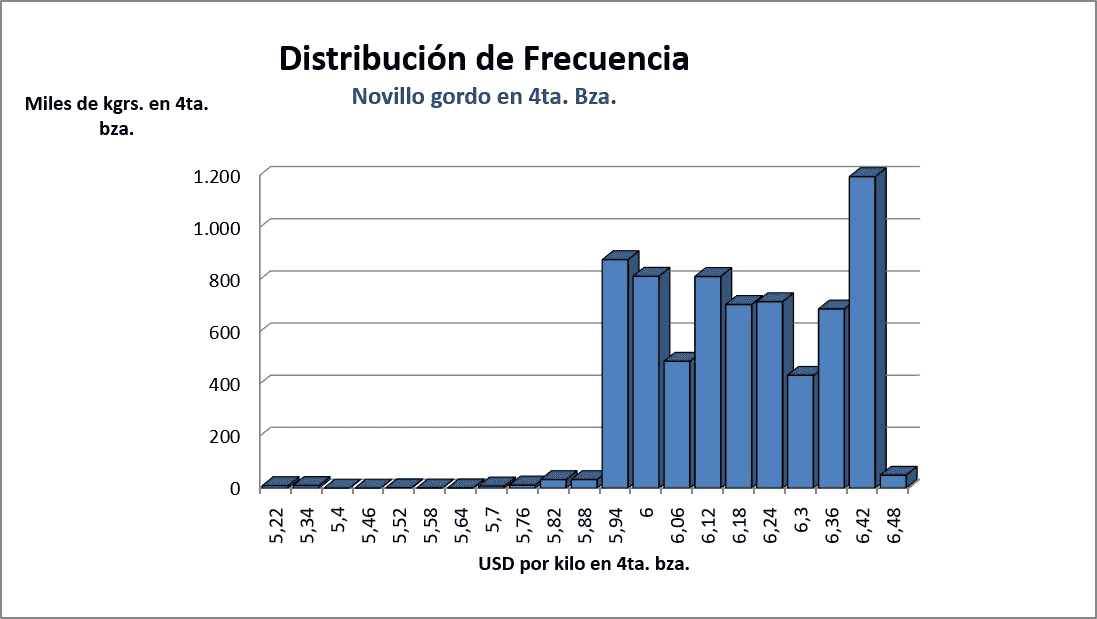
El relevamiento de precios de INAC confirma la fuerte incidencia del corral en la faena vacuna en las últimas semanas.
Así surge del indicador de distribución de frecuencia de precios que incluye los negocios tanto de ganado de campo como de corral.
En la semana cerrada el 7 de noviembre el precio en mediana del novillo fue de US$ 6,14 por kilo. Y de acuerdo con los datos, el 85% de los kilos de novillo negociado se dio desde US$ 6 por kilo hacia arriba.
En las vaquillonas el precio en mediana en la semana cerrada el 7 de noviembre fue de US$ 6,18 por kilo. En este caso también el 85% de los kilos negociados fue a un precio de US$ 6 por kilo hacia arriba.
Segunda caída anual por primera vez desde 2015
Rabobank proyectó que en 2027 la producción global de carne vacuna caerá 0,1% tras bajar 1,5% este año.
Se confirmaría así dos descensos anuales consecutivo por primera vez desde 2015.
En Brasil se dará la mayor contracción de la producción entre los principales jugadores mundiales con una baja de 3%. También retrocederá la producción en la Unión Europea, el Reino Unido y China.
En Estados Unidos se apunta una ligera expansión algo menor al 1%. El banco proyectó que la producción de carne vacuna en Australia y Nueva Zelanda crecerá en 3,5% y 8,8% respectivamente.
“Con una oferta que se mantendrá ajustada, los precios del ganado en la mayoría de las regiones quedarían cerca de los actuales niveles altos”, apuntó el Rabobank.
Se confirman las menores importaciones chinas 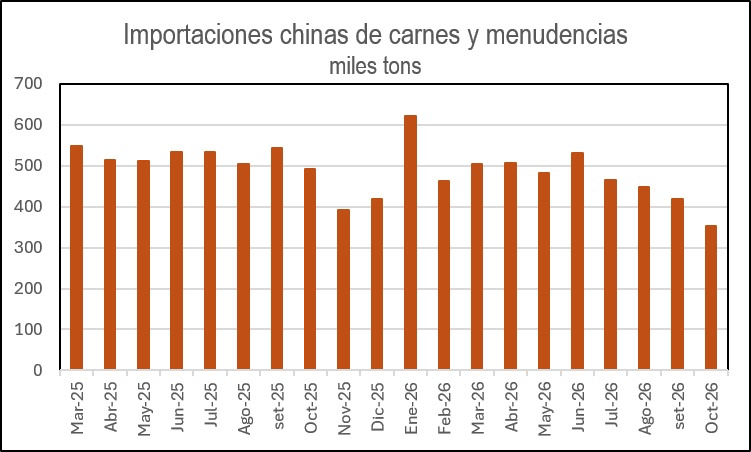
En octubre las importaciones chinas de carnes y menudencias cayeron a 352.000 toneladas con el menor volumen desde -al menos- comienzos de 2025.
Esto anticipa una baja en las compras de carne vacuna que constituye el mayor volumen de las importaciones de carnes. El volumen en octubre fue 15,8% inferior a setiembre con una caída de 28,45% respecto a igual mes del año anterior.
Entre enero y octubre las importaciones chinas de carnes y menudencias llegaron a 4,788 millones de toneladas por US$ 20.005 millones con una caída de 9,2% en volumen y casi sin variación en dólares frente a igual período de 2025.
Rebote en Chicago y área estable en Uruguay
El mercado de soja logró rebotar cortando una racha de cuatro caídas semanales consecutivas.
El informe del Departamento de Agricultura de Estados Unidos del martes 10 marcó un balance de oferta y demanda para la soja en ese país más apretado de lo que preveía el mercado.
Eso permitió un rebote que llevó al contrato julio a cerrar el viernes en US$ 459 por tonelada con una ganancia de casi 3% en la semana. Las referencias locales pasaron de testear el piso de US$ 400 por tonelada a cerrar la semana algo por debajo de los US$ 415 por tonelada.
En tanto, un relevamiento entre los socios de Urupov apuntó a un área de soja 2026/2027 en el eje de 1,26 millones de hectáreas, casi sin cambios frente a los 1,25 millones de hectáreas de la campaña anterior.
Compartir